Comment fonctionne une carte de paiement à débit différé ?
Une carte bancaire (CB) à débit différé fonctionne de la manière suivante : vous achetez le jour J, vous payez plus tard.
Le montant de chaque opération effectuée à l'aide de cette carte est débité directement et intégralement sur votre compte bancaire, à une date convenue avec la banque, dite "date de débit" - souvent en fin de mois.
Selon le calendrier prévu par votre banque, une date d'arrêté est fixée pour déterminer les opérations qui seront regroupées lors du prochain débit. Celles réalisées après cette date seront reportées sur le débit suivant.
Exemple
Vous réalisez une opération de paiement le 6, puis le 8 janvier (par exemple, vous payez une facture par CB et achetez du stock).
Chacune des opérations de paiement est enregistrée mais votre compte bancaire n'est pas débité immédiatement.
Selon le calendrier de la banque, le 26 janvier, les opérations prises en compte pour le débit du 29 janvier sont arrêtées. Les achats effectués entre le 27 et le 31 janvier seront reportés sur le débit suivant, effectué en février.
Le 29 janvier, les opérations de paiement sont regroupées et débitées en une seule fois.
Attention
Les retraits d'espèces effectués aux distributeurs automatiques de billets (DAB) grâce à une carte à débit différé sont, eux, débités au jour le jour sur le compte.
Propulse, le compte pro qui vous simplifie la vie
Quelle est la différence entre une carte à débit différé, une carte à débit immédiat et une carte de crédit ?
La carte de débit immédiat
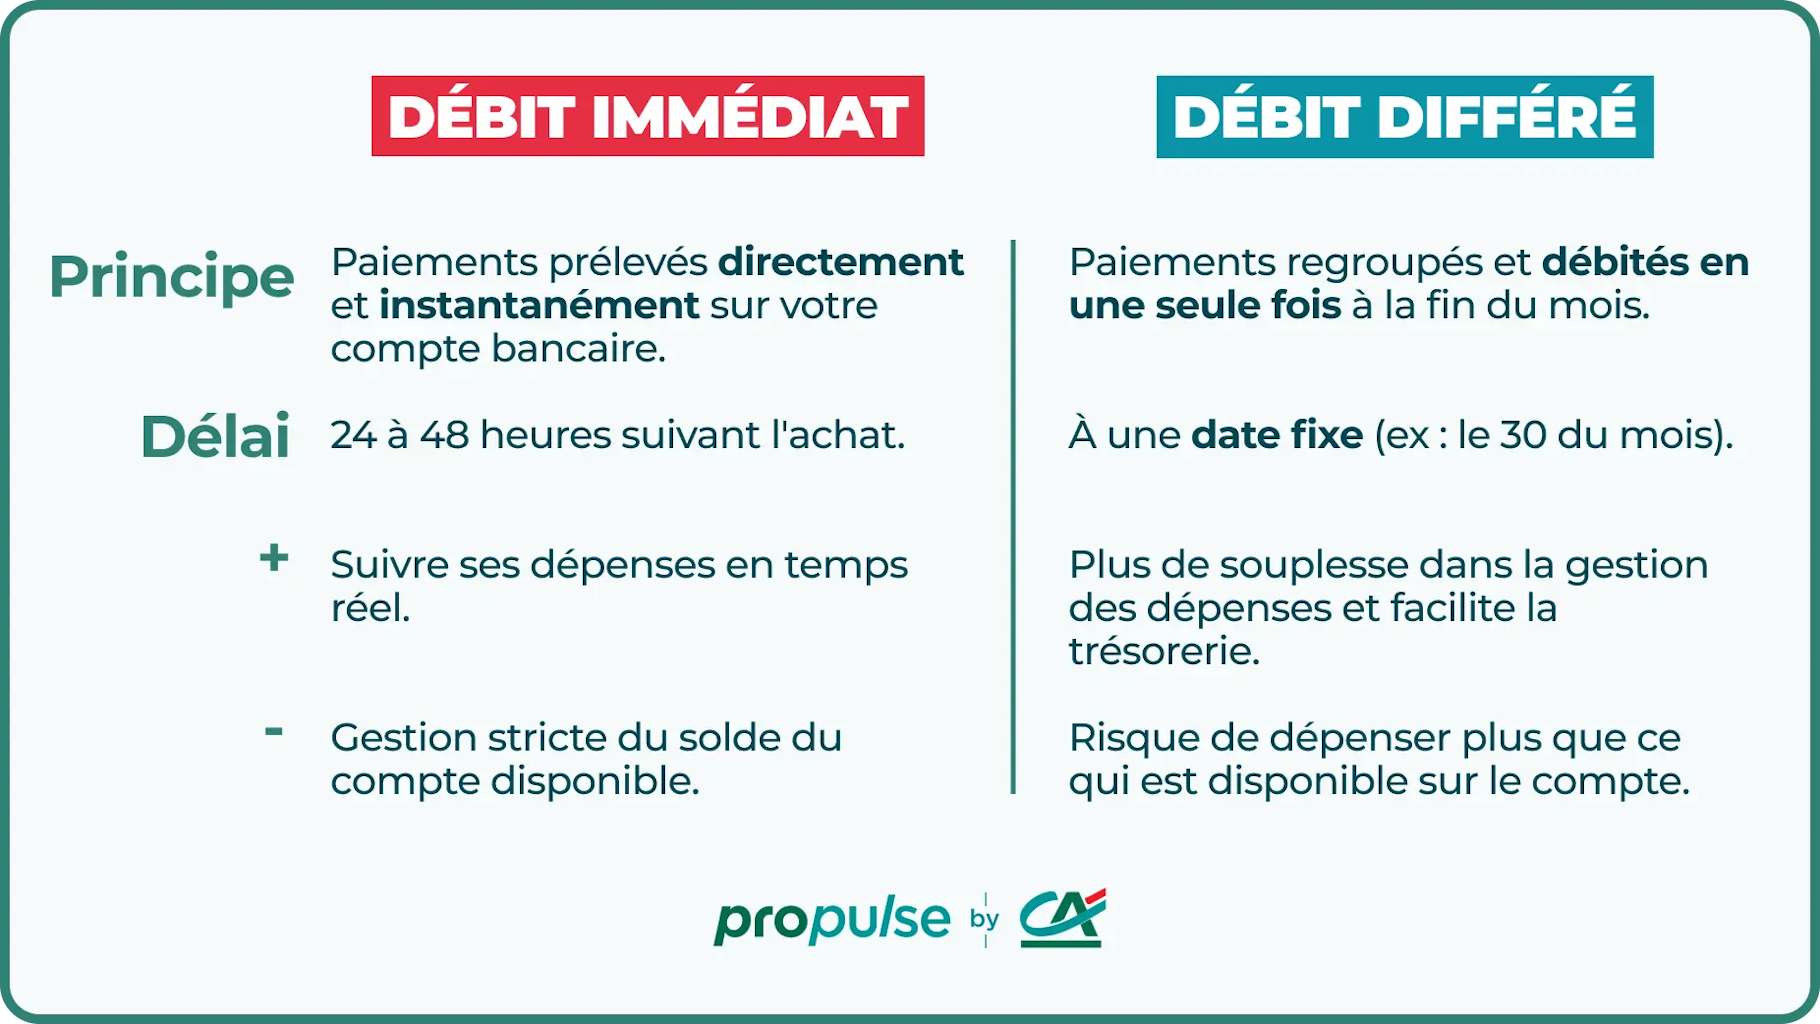
La principale différence entre une carte à débit différé et une carte à débit immédiat tient à la date à laquelle votre compte bancaire est débité.
Contrairement à la carte à débit différé, la carte à débit immédiat entraîne le prélèvement de chaque paiement directement sur votre compte, au fur et à mesure des opérations. Il peut y avoir un léger décalage entre l'achat et le débit, mais ce dernier est presque immédiat.
Le principe est donc : "vous achetez, vous payez immédiatement".
La carte à débit immédiat vous permet de suivre vos dépenses et le solde de votre compte depuis l'application ou l'espace en ligne de votre banque, de savoir à tout moment quel est le montant sur votre compte et d'éviter les mauvaises surprises de fin de mois.
La carte de crédit
La carte de crédit permet d'utiliser une somme mise à disposition dans le cadre d'un crédit accordé par la banque, notamment sous la forme d'un crédit renouvelable. La mention "carte de crédit" doit y être spécifiée en caractères lisibles au recto de la carte.
Pour mémoire :
Un crédit renouvelable peut être assorti de l'usage d'une carte de crédit. Il offre à son bénéficiaire la possibilité de disposer de façon fractionnée, aux dates de son choix, du montant du crédit consenti.
Lorsque vous utilisez une carte à débit différé, la banque ne met pas à disposition une somme correspondant à un crédit à rembourser progressivement : elle permet simplement de régler les opérations ultérieurement et intégralement, à la date convenue avec la banque.
Le Code de la consommation considère que ne sont pas des crédits, les cartes :
proposant un débit différé n'excédant pas 40 jours ;
et n'occasionnant aucun autre frais (intérêts, frais spécifiques d'extension de délai ou frais additionnels propres au différé) que la cotisation liée au bénéfice de ce moyen de paiement.
Tableau comparatif et avantages
|
Type de carte |
Fonctionnement |
|---|---|
| Carte à débit différé | Les paiements sont regroupés et débités du compte courant à une date convenue avec la banque |
| Carte à débit immédiat | Les paiements sont débités du compte courant au fil de l'eau, dans un délai presque immédiat |
| Carte de crédit | Les dépenses sont réglées au moyen d'un crédit accordé par la banque ou d'une réserve d'argent, selon les modalités du contrat |
Quel est l'intérêt d'une carte à débit différé pour une entreprise ?
Choisir une carte à débit différé présente plusieurs avantages pour une entreprise.
Checklist
Vous disposez d'une certaine souplesse dans la gestion de votre trésorerie puisque vous bénéficiez d'un décalage entre la date de paiement et la date de débit du compte.
Si des salariés engagent des frais professionnels avec cette carte, votre entreprise peut les rembourser avant la date de débit, selon l'organisation des notes de frais.
Le service de paiement différé permet de faire face à une dépense urgente et imprévue.
Le suivi des opérations reste possible grâce à l'application ou à l'espace en ligne de la banque, ce qui permet d'anticiper le montant qui sera débité et d'éviter une insuffisance de provision.
Vous pouvez regrouper les dépenses professionnelles et faciliter leur suivi comptable.
Quels sont les inconvénients d'un débit différé ?
Le débit différé peut donner l'impression d'une plus grande sérénité dans la gestion de la situation financière de l'entreprise mais ce service peut créer un risque important : celui d'accumuler les dépenses sans se rendre compte qu'elles sont excessives au regard de la trésorerie.
Si vous ne suivez pas régulièrement les opérations réalisées et ne découvrez le montant à débiter qu'en fin de mois, une provision insuffisante peut rendre votre compte débiteur et entraîner, selon les conditions applicables, des frais ou agios (les agios sont les frais et intérêts prélevés par votre banque lorsque votre compte présente un solde négatif).
À partir de 8 €/mois, sans engagement.