Qu'est-ce qu'une carte virtuelle pro ?
Définition et fonctionnement
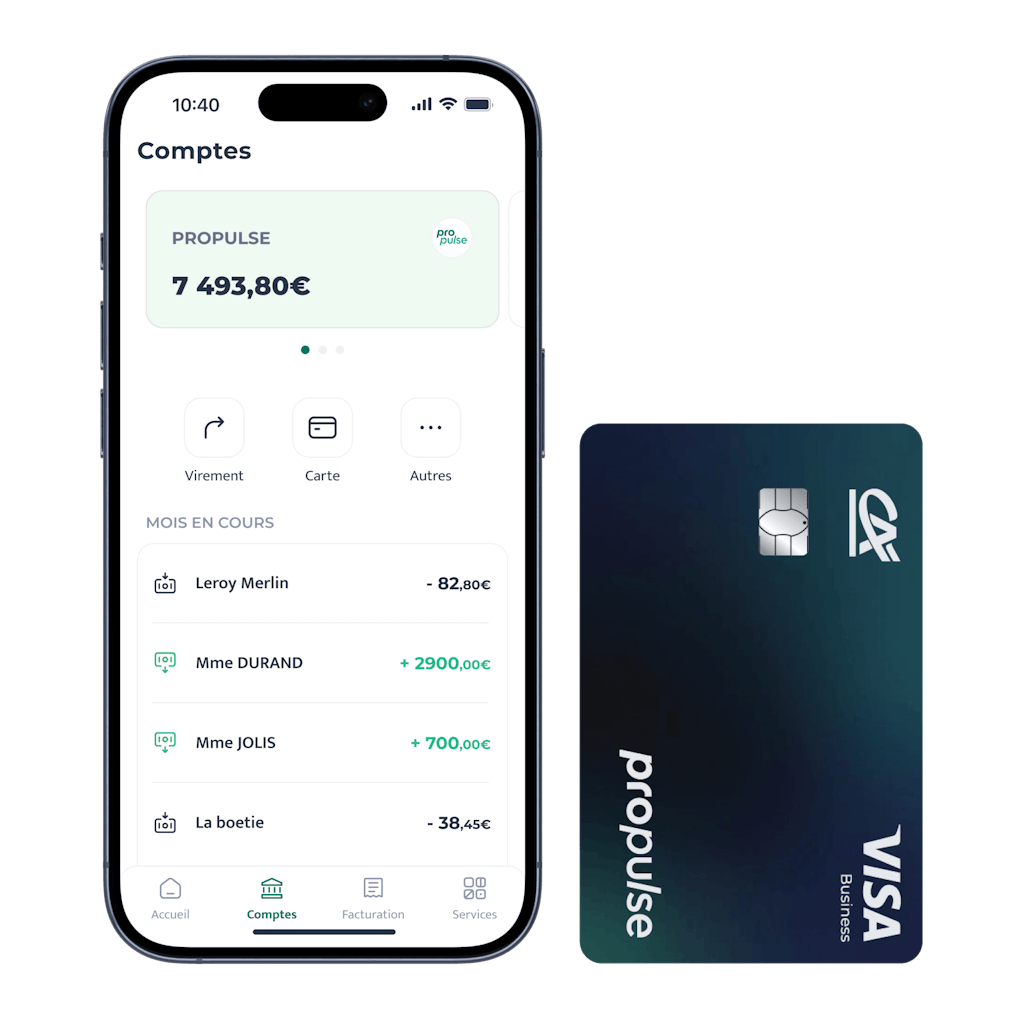
Une carte virtuelle pro est une carte de paiement dématérialisée destinée aux dépenses professionnelles, principalement pour régler des achats en ligne. Elle est généralement associée à un compte professionnel ou à un compte de paiement et possède ses propres données : numéro de carte, date d’expiration et cryptogramme visuel (code CVV).
Différence avec une carte bancaire pro classique
À la différence d'une carte bancaire physique, elle n'existe pas sous forme matérielle. Elle est créée et gérée depuis l'espace bancaire ou l'outil de gestion associé. Selon la solution choisie, l'entreprise peut définir des plafonds de paiement, une durée de validité ou encore des règles limitant certains usages.
Carte virtuelle à usage unique ou réutilisable
La carte virtuelle pro peut être attribuée à un salarié pour régler des frais professionnels, payer un abonnement ou effectuer un achat ponctuel. Certaines solutions proposent également des cartes virtuelles à usage unique, dont les données sont renouvelées après la transaction.
Bon à savoir
Une carte virtuelle à usage unique est conçue pour limiter l'utilisation des données de paiement à une seule transaction.
Une carte virtuelle récurrente conserve les mêmes données de paiement pour plusieurs opérations.
Le choix entre ces deux formats dépend de la fréquence et de la nature des achats de votre entreprise.
Propulse by CA, votre compte pro 100 % en ligne
Quel est l'intérêt d'une carte virtuelle ?
Une carte virtuelle pro répond principalement à des besoins de sécurisation des paiements, de contrôle des dépenses et de gestion des achats professionnels. Elle peut être adaptée aux entreprises qui réalisent régulièrement des achats en ligne ou qui souhaitent encadrer les dépenses effectuées par leurs collaborateurs.
Ses principaux avantages sont les suivants :
limiter l'exposition des données de paiement : les données de la carte virtuelle sont distinctes de celles d'une carte physique. Certaines solutions proposent aussi des numéros de carte à usage unique, qui limitent la réutilisation des données bancaires ;
maîtriser les dépenses professionnelles : l'entreprise peut, selon l'offre retenue, définir des plafonds, une durée de validité ou des règles d'utilisation ;
faciliter les achats des collaborateurs : une carte virtuelle peut être attribuée à un salarié sans lui remettre une carte physique, avec des paramètres adaptés aux dépenses autorisées ;
limiter certains risques liés à la fraude : en cas de compromission des données d'une carte virtuelle, celle-ci peut être désactivée ou remplacée sans nécessairement affecter les autres moyens de paiement de l'entreprise ;
simplifier le suivi des dépenses : les transactions peuvent être centralisées dans un espace de gestion, ce qui facilite le contrôle et le rapprochement des dépenses professionnelles.
Quels sont les inconvénients d'une carte virtuelle pour un pro ?
Checklist
Une utilisation parfois limitée : certaines cartes virtuelles ne sont pas adaptées aux retraits d'espèces ou aux paiements nécessitant une carte physique.
Des fonctionnalités variables selon les offres : plafonds, nombre de cartes, durée de validité ou possibilités de paramétrage peuvent différer d'une solution à l'autre.
Des frais supplémentaires possibles : abonnement à une solution de gestion, création de cartes, opérations en devises ou autres services peuvent augmenter le coût total.
Une gestion exclusivement numérique : elle nécessite un accès à une interface web (espace bancaire ou application mobile associée).
Des contraintes pour certains paiements récurrents lorsque la carte est conçue pour un usage unique ou temporaire.
Quelle est la meilleure carte virtuelle pour un professionnel ?
Il n’existe pas une carte virtuelle pro adaptée à toutes les entreprises. Le choix dépend surtout des besoins de votre activité, de votre volume de dépenses et du niveau de contrôle que vous recherchez.
Pour comparer les solutions, il est utile de vérifier plusieurs critères (liste non exhaustive) :
les tarifs : frais de création, abonnement, renouvellement et éventuels frais liés aux transactions ;
les plafonds de paiement : montant maximal par opération ou sur une période donnée ;
le type de carte : carte virtuelle classique, à usage unique ou destinée aux paiements récurrents ;
la gestion des collaborateurs : nombre de cartes disponibles et possibilités de définir des règles de dépenses ;
les fonctionnalités de suivi : historique des transactions, catégorisation des dépenses et justificatifs ;
les dispositifs de sécurité : authentification, possibilité de bloquer ou supprimer rapidement une carte et paramètres de contrôle ;
les conditions d'utilisation : paiements en ligne, à l'étranger, abonnements ou autres dépenses professionnelles.
Carte virtuelle pro : quels sont les tarifs ?
Le tarif d’une carte virtuelle pro dépend de la formule choisie et du niveau de services associés. Certaines solutions intègrent les cartes virtuelles dans une offre globale de gestion des dépenses, tandis que d’autres appliquent une tarification spécifique.
Avant de souscrire, vérifiez :
le prix de l'abonnement associé à la solution ;
le nombre de cartes incluses dans la formule ;
le coût des cartes supplémentaires ;
les frais appliqués aux paiements en devises ou à l'étranger ;
les éventuels frais liés à certaines opérations ou fonctionnalités.
Le coût doit donc être apprécié en fonction du nombre de cartes nécessaires et de leur utilisation par l'entreprise. Les informations relatives aux frais doivent figurer dans les conditions contractuelles applicables aux services de paiement.