Qu'est-ce qu'un terminal de paiement électronique (TPE) ?
Le terme TPE signifie "terminal de paiement électronique". Un terminal de paiement électronique est un dispositif qui permet de percevoir les paiements par carte bancaire (CB).
Pour effectuer le paiement, le TPE lit les données de la carte et participe à l'authentification de la transaction.
Le consommateur insère sa carte bancaire dans le TPE, puis tape son code confidentiel. Si les fonctions du terminal le permettent, il peut aussi effectuer un paiement sans contact : l'ordre de paiement est alors donné sans composition du code.
La banque émettrice est immédiatement interrogée pour autoriser ou refuser le paiement.
Si la transaction est autorisée, la télécollecte permet de transférer les données relatives aux transactions à la banque et les fonds sont versés sur votre compte selon les modalités et les délais prévus dans votre contrat d'acceptation des paiements.
L'intérêt est de limiter les risques associés à certains moyens de paiement, notamment ceux liés aux chèques sans provision ou à la fausse monnaie. Il ne garantit toutefois pas l'absence de contestation ou d'impayé dans toutes les situations.
À noter :
Le montant maximum d'un paiement sans contact en France avec une CB physique est généralement limité à 50 € par opération. Le paiement sans contact effectué avec un téléphone mobile n'est pas soumis à ce plafond.
Propulse by CA, votre compte pro 100 % en ligne
Quels sont les différents types de TPE et comment fonctionnent-ils (machines de paiement physiques et dématérialisées) ?
Les types de TPE selon leur mobilité
Les terminaux fixes
Les TPE fixes (classiques) sont des appareils installés à un endroit déterminé - en général, sur le comptoir de paiement. Ils sont branchés à une prise de courant et à une ligne téléphonique ou fonctionnent via une connexion Internet filaire.
Si vous êtes un professionnel qui encaisse ses clients à un point de vente fixe, ce type de TPE est une solution intéressante.
Les terminaux portables
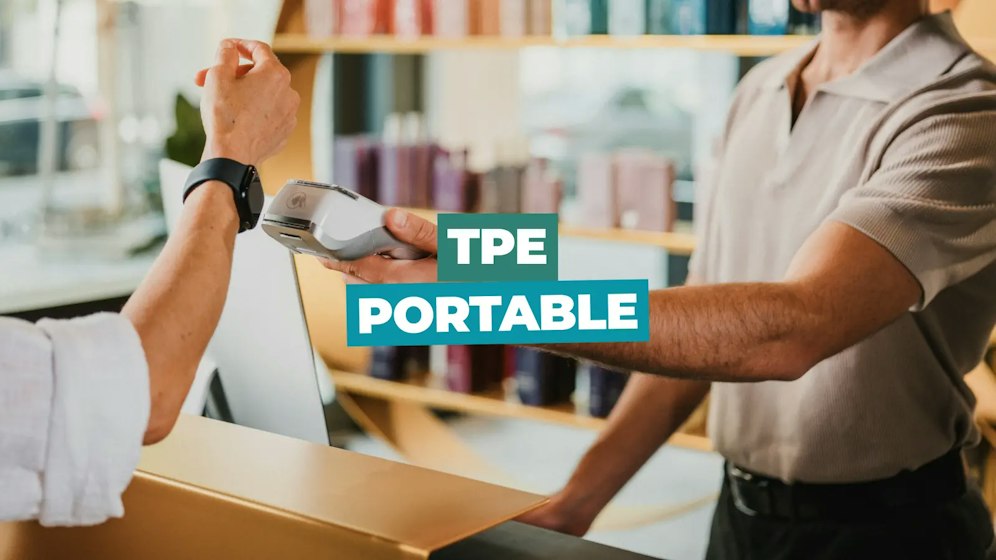
Les TPE portables sont équipés d'une batterie et peuvent communiquer avec le réseau, notamment par Wi-Fi ou par réseau mobile. Ils peuvent ainsi être déplacés dans le point de vente avant leur retour sur socle.
Ils sont particulièrement adaptés si vous travaillez dans un commerce où le paiement ne se fait pas nécessairement au comptoir (comme dans les cafés ou restaurants).
Les terminaux mobiles associés à un smartphone
Les terminaux mobiles fonctionnent via une application que vous devez télécharger sur votre smartphone et grâce à un lecteur de carte portable. Ils vous permettent de les utiliser en dehors de votre local/point de vente.
Leur prix étant en général peu élevé, ils conviennent bien aux microentreprises.
Ils répondent aussi particulièrement aux besoins spécifiques des professionnels itinérants : commerces ambulants, certaines professions libérales, services à la personne, chauffeurs de taxis ou prestataires qui se déplacent chez les clients.
Les différents types de TPE selon leur technologie
Les terminaux classiques et compatibles sans contact
Les terminaux classiques permettent le paiement par CB physique en entrant le code confidentiel ou sans contact (par CB, smartphone ou montre connectée), via la technologie Near Field Communication (NFC).
Pour être compatible avec le "sans contact", ce type de terminal doit porter le logo "paiement sans contact".
Bon à savoir
Si le paiement sans contact du consommateur est rejeté, proposez-lui d'insérer la CB dans le lecteur. En effet, les banques peuvent fixer un montant maximum des achats cumulés sans contact par jour, semaine ou mois et un nombre de transactions maximum consécutives autorisées.
Les terminaux intelligents et connectés (de type SmartPOS)
Les terminaux intelligents de type SmartPOS sont des TPE qui disposent d'un écran tactile et peuvent proposer différentes fonctionnalités et moyens de paiement sans contact, selon les services proposés par le prestataire.
Ils fonctionnent généralement sous Android et, à l'image d'une tablette, permettent l’installation d’applications (par exemple, pour la gestion de stock ou un programme de fidélité).
Les solutions de paiement à distance (TPE virtuels)
Les terminaux virtuels ne sont pas des appareils physiques mais une solution vous permettant d'accepter des paiements à distance (sans terminal), notamment sur Internet.
Disposer d'un TPE est-il obligatoire pour un professionnel ?
Non, même si l'acceptation de la CB permet de réaliser un volume de paiements plus important et donc de maximiser son chiffre d'affaires, un professionnel peut refuser le paiement par carte bancaire s'il a préalablement informé sa clientèle des moyens de paiement qu'il accepte ou refuse.
L'information du consommateur doit être faite :
par voie de marquage, d'étiquetage, d'affichage (au niveau des caisses, par exemple) ;
ou par tout autre procédé approprié.
La mention informative doit être claire. Exemple : "Le paiement par CB n'est pas accepté".
À noter :
Le refus de paiement par CB ne doit pas reposer sur un motif discriminatoire au sens du Code pénal (par exemple, sur le fondement de son origine, de son sexe, de sa situation de famille, de son apparence physique, de la particulière vulnérabilité résultant de sa situation économique, apparente ou connue de son auteur).
Le professionnel peut-il exiger un montant minimum pour un règlement via le TPE ?
Oui. Vous pouvez exiger un montant minimum pour accepter les paiements par CB, si vous en avez informé clairement votre clientèle selon les procédés précités.
Là aussi, la mention doit être claire. Exemple : "Paiement par CB accepté à partir de ...€".
Bon à savoir
Le non-respect des obligations d'information est passible d'une amende administrative pouvant atteindre 3 000 € pour une personne physique (EI) et 15 000 € pour une personne morale (SARL/EURL, SAS/SASU, SA, etc.).
Quelles sont les obligations du professionnel utilisant un terminal de paiement pour CB ?
Si vous décidez d'accepter les paiements par CB et, par conséquent, de vous équiper d’un TPE, vous devrez respecter plusieurs règles.
Informer les clients sur les conditions d'acceptation de la CB
Si vous prévoyez des restrictions à l'utilisation, notamment un montant minimum de paiement ou l'exclusion de certaines cartes, vous devez informer vos clients des conditions d'acceptation de ce moyen de paiement.
Ne pas appliquer de frais supplémentaires
Vous ne pouvez pas appliquer de frais pour l'utilisation de la CB, même si ce moyen de paiement génère des frais pour votre entreprise.
À noter :
Vous pouvez toutefois proposer une réduction au client pour l'utilisation d'un instrument de paiement donné, mais vous devez l'en informer avant l'initiation de l'opération de paiement.
Demander une signature au client, le cas échéant
Selon les modalités prévues par le contrat conclu avec le prestataire de paiement, la signature du client peut être demandée au-delà d'un certain montant, généralement fixé autour de 1 500 €. En effet, la délivrance d'un ticket de caisse signé du client constitue un moyen de preuve de la transaction.
Respecter les règles relatives à la conservation des données de carte bancaire
Vous devez vous assurer que les données de carte bancaire utilisées dans le cadre des paiements sont sécurisées et protégées contre les accès non autorisés. En principe, les données de carte bancaire ne doivent pas être conservées au-delà de la durée nécessaire à la réalisation de la transaction.
Le cryptogramme visuel ne doit pas être conservé après la transaction - en cas de paiement à distance par CB notamment.
La conservation d'autres données de carte au-delà de la transaction n'est possible que dans certaines situations et sous réserve du respect des règles applicables en matière de protection des données.
Pour les données de carte conservées afin de gérer d'éventuelles réclamations, la Commission nationale de l'informatique et des libertés (CNIL) indique qu'elles peuvent être conservées pendant une durée n'excédant pas celle nécessaire aux finalités pour lesquelles elles sont traitées, soit 13 mois à compter de la date de débit.
Ces données ne doivent être utilisées qu'en cas de contestation de la transaction par le consommateur (opération de paiement non autorisée ou mal exécutée) ou pour constituer une preuve de la transaction.
Respecter les obligations prévues par le contrat d'acceptation des paiements
Enfin, vous devez respecter les conditions prévues dans votre contrat avec l'établissement bancaire ou le prestataire de services de paiement :
commissions sur les transactions ;
types de cartes acceptées (Visa, Mastercard, American Express, titres-restaurant, cartes étrangères, etc.) ;
conditions de résiliation ;
ou encore règles de sécurité applicables au TPE.
À noter :
Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille
intermédiaire ont l'obligation d'émettre les factures au format électronique. À compter du 1er septembre 2027, les TPE (très petites entreprises), micro-entreprises, indépendants et les PME (petites et moyennes entreprises) auront la même obligation. Or, la compatibilité avec la facturation électronique varie selon les modèles de terminaux. Pensez à anticiper cette nouvelle obligation !
Quels sont les frais et commissions liés à l’utilisation d’un TPE ?
L'utilisation d'un TPE suppose de prévoir certaines dépenses :
le coût du matériel : selon l'option choisie, vous aurez des frais d'acquisition ou de location - variables selon le modèle de TPE ;
les frais liés au service : l'abonnement si vous optez pour la location, la connexion, la maintenance ;
les frais sur les transactions : le prestataire prend généralement une commission sur les opérations effectuées et d'autres frais liés à l'acceptation des cartes peuvent s'y ajouter.
Le contrat peut prévoir des frais supplémentaires.
Bon à savoir
Au cours du 1er trimestre de chaque année, le prestataire de services de paiement doit porter à votre connaissance un document récapitulant le total des sommes versées au cours de l'année civile précédente au titre des frais facturés pour l'encaissement des paiements par carte. Ce relevé annuel doit distinguer, pour chaque catégorie de produits ou services, le sous-total des frais perçus et le nombre de produits ou services correspondants.