Est-il obligatoire d'avoir un TPE ?
Que dit la loi ?
Aucune loi n'impose l'usage d'un TPE aux commerçants. En effet, le terminal de paiement est un choix commercial et non une obligation.
Cependant, même sans terminal de paiement, vous devez respecter les obligations de transparence et de sécurité des paiements qui incombent aux commerçants, à savoir :
l'obligation d'authentification forte et de sécurité des paiements ;
l'obligation d'information précontractuelle, notamment en ce qui concerne les tarifs et les frais appliqués ;
l'obligation de transparence dans la relation commerciale et de facturation.
Existe-t-il des solutions d'encaissement sans TPE physique ?
Oui, vous pouvez accepter des paiements par carte bancaire sans terminal, via :
un lien de paiement ;
un paiement par téléphone ;
un QR code ;
un terminal mobile ou virtuel ;
un paiement en ligne.
Propulse, le compte pro qui vous simplifie la vie
Existe-t-il des TPE sans abonnement et sans frais ?
Non. Aucun terminal de paiement sur le marché n’est 100 % gratuit : tous appliquent au minimum des taux de commission sur chaque paiement.
En revanche, certains TPE n’ont pas d’abonnement mensuel, ce qui réduit fortement les coûts pour les petits commerçants.
Bon à savoir
Les frais de transaction sont obligatoires dans le système bancaire :
Commission d'interchange (Règlement UE 2015/751) plafonnée à 0,2 % pour un paiement via une carte de débit et à 0,3 % pour un paiement via une carte de crédit.Commission acquéreur (banque ou prestataire de services de paiement).Frais de réseau (Visa, Mastercard).
Ainsi, même les solutions sans abonnement doivent facturer ces frais pour couvrir les coûts réglementaires et techniques.
Est-il possible d'encaisser avec son téléphone ?
Oui, il est tout à fait possible pour un commerçant d'encaisser un paiement directement avec son téléphone. Les solutions d'encaissement mobile reposent soit sur la Vente à Distance (VAD), soit sur des technologies comme le Tap to Pay, qui permettent d'accepter une carte bancaire sans terminal de paiement classique.
Quelles solutions permettent aux commerçants d'accepter une carte bancaire sans terminal ?
Paiement à distance (VAD)
Le paiement à distance permet d'accepter une carte bancaire sans TPE, en utilisant uniquement un smartphone ou un ordinateur.
Il existe plusieurs moyens de paiement permettant de payer à distance, parmi lesquels :
le lien de paiement envoyé par SMS, e-mail ou messagerie ;
le paiement par téléphone via une saisie manuelle des données de carte bancaire ;
le QR code de paiement ;
le formulaire de paiement en ligne via un site web sécurisé.
Bon à savoir
Ces solutions sont idéales si vous souhaitez encaisser sans terminal de paiement, que ce soit en mobilité ou à distance.
Technologie NFC, Tap to Pay et paiement sans contact sur mobile Android ou iPhone
La technologie NFC (Near Field Communication) vous permet d'accepter un paiement sans contact directement sur un smartphone compatible. C'est le principe du Tap to Pay, disponible sur Android et iPhone selon les prestataires.
Comment cela fonctionne-t-il ?
Checklist
Vous ouvrez l'application de paiement.
Votre client approche sa carte bancaire ou son smartphone.
Le paiement est validé via Tap to Pay, puis vous encaissez via une application sécurisée. Aucun terminal physique n'est nécessaire.
Est-il possible d'effectuer un paiement sans lecteur de carte ?
Oui, certaines solutions ne nécessitent aucun équipement du côté du commerçant.
Votre client règle via son propre smartphone en utilisant une application bancaire ou un portefeuille électronique. Ensuite, vous validez simplement la transaction via une interface en ligne ou une application dédiée.
Il est aussi possible de proposer un paiement sans lecteur de carte bancaire au moyen :
d'une page de paiement hébergée ;
d'un portail sécurisé fourni par votre prestataire de paiement ;
ou d'une application de commerce intégrant un module de règlement.
Dans ce cas, votre client saisit lui‑même ses informations de carte dans un environnement conforme aux exigences de sécurité de la Directive DSP2 de l'Union européenne, notamment l’authentification forte.
Quels sont les plafonds et limites de paiement sans contact ?
|
Type de limite |
Montant maximum par transaction |
Cumul des paiements sans contact |
Nombre maximum d’opérations consécutives |
Plafonds spécifiques de la banque |
Paiement sans contact via smartphone |
|---|---|---|---|---|---|
|
Plafond appliqué |
50 € (plafond standard fixé par les réseaux bancaires pour les cartes physiques) |
150 € cumulés (au-delà, une authentification forte est obligatoire) |
5 paiements sans contact successifs (après, la banque doit demander une authentification forte) |
Variables : journaliers et/ou mensuels (ils dépendent du contrat de carte et des règles internes de la banque) |
Pas de plafond (authentification forte intégrée : biométrie, code + les limites sont liées au plafond de la carte ou de l’application) |
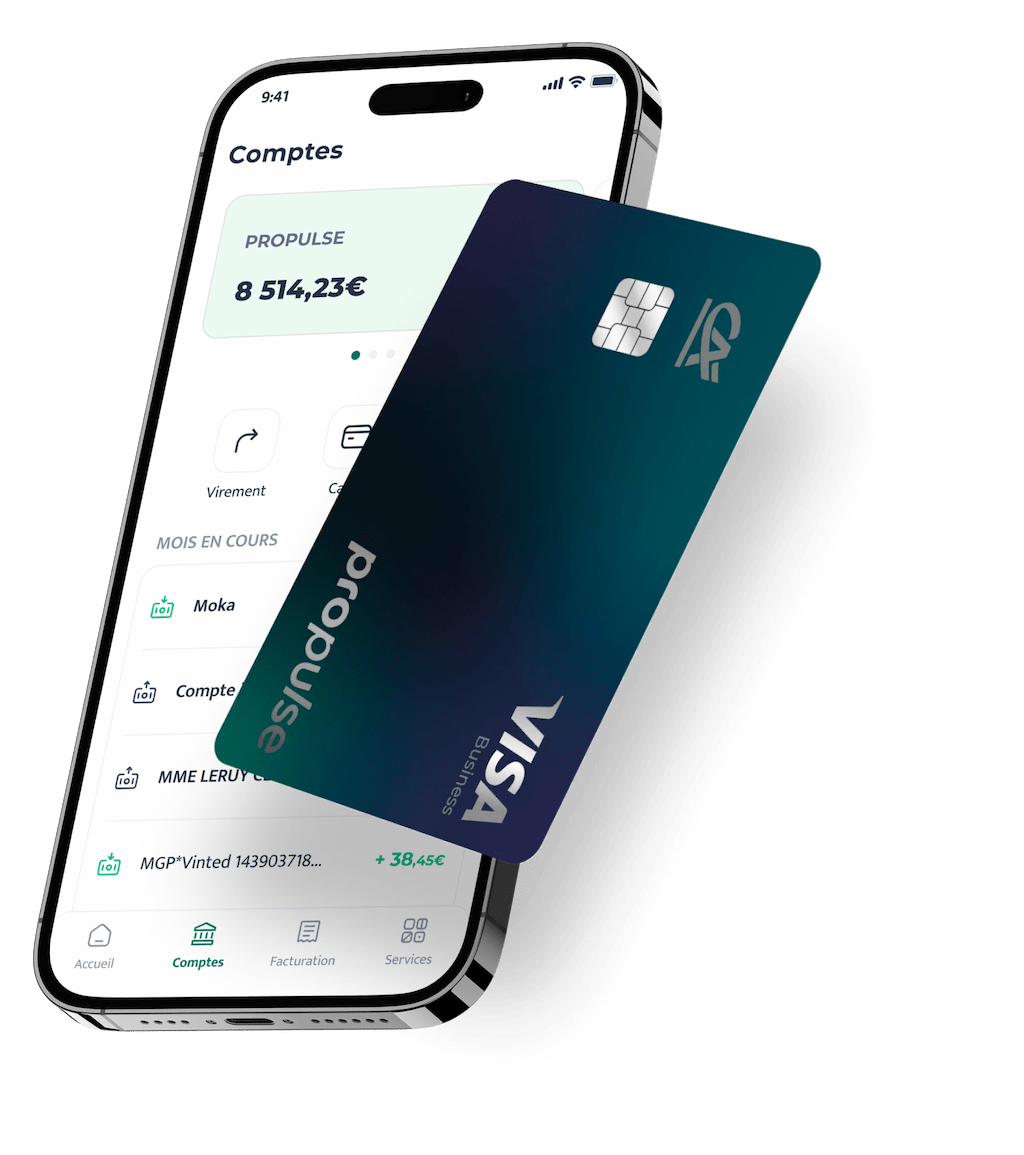
À partir de 8 €/mois, sans engagement.