Qu'est-ce qu'un lecteur de carte bleue ?
Comment appelle-t-on un lecteur de carte bancaire ?
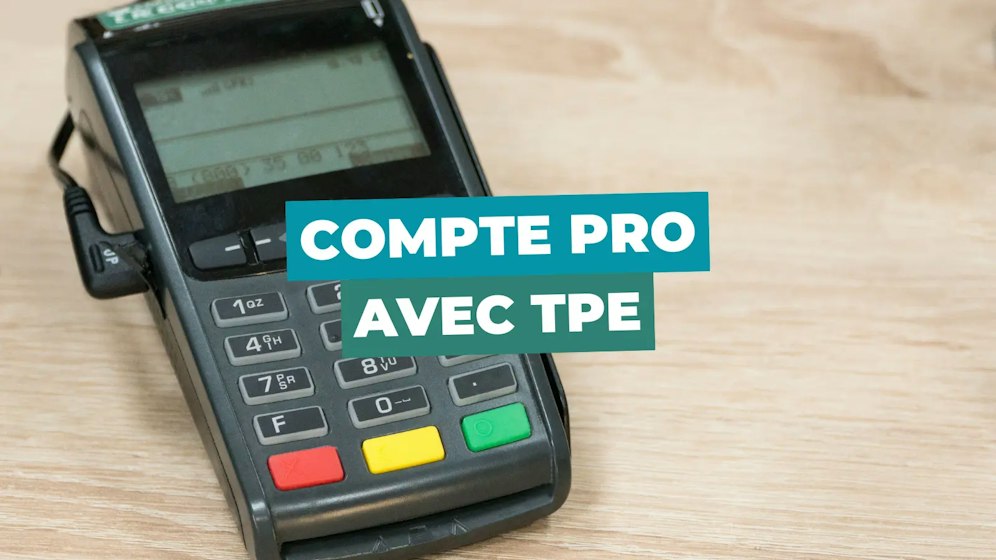
Le lecteur de carte bancaire est également appelé "terminal de paiement électronique" ou "TPE".
Quel est l'objectif du TPE ?
Le TPE permet d’accepter les paiements effectués par carte bancaire, smartphone ou montre connectée.
Cet appareil électronique :
vérifie la transaction auprès de la banque ;
indique si le paiement est accepté ou refusé.
Propulse by CA, votre compte pro 100 % en ligne
Quels sont les principaux types de TPE ?
Terminal de paiement électronique fixe, mobile, sans contact et smartphone
Les principaux types de TPE sont :
le TPE fixe : il est adapté si vous avez une caisse de magasin permanente, car il doit être installé à un endroit précis ;
le TPE mobile : il fonctionne sans être relié à un emplacement fixe et peut être utilisé dans différents endroits ;
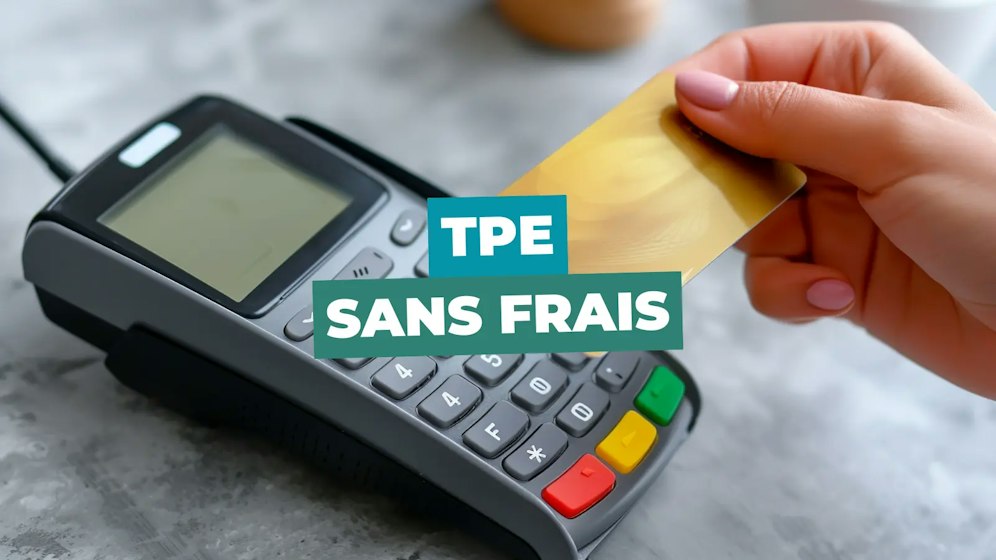
le TPE sans contact : il permet à vos clients de payer en approchant leur carte bancaire, smartphone ou montre connectée près du terminal ;
le TPE connecté à un smartphone ou à une tablette : il transforme un smartphone ou une tablette en solution d’acceptation des paiements.
Composition d'un TPE
Un lecteur de carte bancaire est composé de plusieurs éléments qui permettent de réaliser une transaction :
un écran pour afficher les informations du paiement ;
un clavier ou un écran tactile pour saisir le code confidentiel ;
un lecteur de puce pour lire la carte bancaire ;
une antenne NFC pour les paiements sans contact.
Les TPE mobiles possèdent en plus une batterie et peuvent utiliser une connexion Wi-Fi ou 4G/5G pour communiquer avec le réseau bancaire. Certains modèles disposent également d’une imprimante pour éditer les tickets de paiement.
Quelles professions utilisent un appareil pour les paiements en carte bancaire ?
Grâce à leur facilité d’utilisation et à leur mobilité, les lecteurs de cartes bancaires peuvent être adaptés à de nombreuses activités professionnelles. On les retrouve notamment dans :
les commerces ;
les restaurants ;
les taxis ;
les hôtels ;
les commerces ambulants.
Bon à savoir
Si vous êtes une association, vous pouvez vous aussi utiliser un TPE pour recevoir des paiements lors d'événements.
Comment fonctionne un lecteur de carte bancaire ?
Fonctiement du TPE étape par étape
Le fonctionnement d’un terminal de paiement électronique se déroule en plusieurs étapes :
Votre client présente sa carte bancaire : il peut l’insérer dans le terminal, la passer sans contact ou utiliser son smartphone ou sa montre connectée.
Le terminal lit les informations nécessaires au paiement grâce à la puce ou à la technologie sans contact (NFC).
Votre client s’authentifie : selon le moyen de paiement utilisé et les règles de sécurité applicables, il peut être invité à saisir son code confidentiel ou à s’authentifier avec son smartphone, par exemple.
Le TPE envoie la demande de paiement au réseau bancaire afin que la transaction soit vérifiée.
La banque vérifie la transaction.
Le paiement est accepté ou refusé.
Que se passe-t-il après le paiement ?
Une fois le paiement accepté, la transaction est enregistrée et le montant est transmis au système bancaire.
L’argent est ensuite versé sur votre compte, selon les conditions prévues dans le contrat conclu avec votre banque ou votre prestataire de services de paiement.
Bon à savoir
Vous pouvez retrouver l’historique des transactions effectuées grâce à votre lecteur de carte bancaire (directement sur l'appareil ou depuis une application ou un espace en ligne). Ces informations vous permettent de suivre vos ventes, de vérifier les paiements que vous avez reçus et de faciliter votre gestion comptable
Comment le lecteur de carte bancaire sécurise-t-il et protège-t-il les paiements ?
Le lecteur de carte bancaire utilise plusieurs dispositifs pour sécuriser les paiements et limiter les risques de fraude, notamment :
le code confidentiel (PIN) : il permet de vérifier que la personne qui utilise la carte est bien autorisée ;
la technologie sans contact (NFC) : grâce à elle le client paye rapidement, tout en utilisant des systèmes de sécurité pour protéger les informations échangées ;
les données de paiement sont chiffrées : cela permet d’éviter qu’elles ne soient récupérées facilement ou encore utilisées par une personne malveillante ;
l’authentification du paiement : elle sert à confirmer l’identité de votre client lorsque cela est nécessaire.
Malgré ces protections, certaines fraudes restent possibles, comme l’utilisation d’une carte volée ou la copie d’une carte bancaire. Pour prévenir ces risques, les fabricants de TPE améliorent régulièrement leurs systèmes de sécurité.
Exemple
Que se passe-t-il si quelqu'un essaie d'utiliser une carte volée ?
Si l’un de vos clients tente d’utiliser une carte bancaire volée, le paiement peut être refusé s’il ne connaît pas le code associé. Pour certains paiements, la banque peut également demander une authentification supplémentaire. Enfin, lorsqu’une transaction est jugée suspecte, celle-ci peut être automatiquement refusée ou bloquée.
Quels sont les points forts et les limites d'un lecteur de carte bancaire ?
Avantages d'un TPE
Le lecteur de carte bancaire présente plusieurs avantages :
il permet d’effectuer un paiement rapide, notamment grâce au sans contact ;
il évite d'avoir à transporter de l'argent liquide, ce qui rend les paiements plus pratiques ;
il permet d'accepter différents moyens de paiement, comme les cartes bancaires, avec ou sans contact, les smartphones et les montres connectées ;
les transactions sont enregistrées, ce qui facilite le suivi des paiements et la gestion comptable.
Limites d'un lecteur de carte bancaire
Malgré ses nombreux avantages, le TPE présente aussi certaines limites :
il peut être dépendant d’une connexion Internet, du réseau mobile ou de l’électricité, ce qui peut empêcher un paiement en cas de panne ;
il entraîne des coûts, comme l’achat ou la location du terminal et certains frais liés aux transactions ;
il existe aussi des risques de fraude, même si les systèmes de sécurité sont de plus en plus performants.
Où acheter et comment obtenir un TPE ?
Le prix d’un TPE dépend du modèle choisi et des services qu'il offre.
Vous pouvez :
acheter votre propre terminal de paiement électronique, ce qui représente un coût initial ;
ou choisir de le louer, ce qui implique de payer un abonnement mensuel pour son utilisation.
Le choix résulte notamment de votre budget et du nombre de transactions que vous réalisez.
Bon à savoir
En plus du prix du terminal, n'oubliez pas de prendre en compte les commissions sur les paiements. Certains prestataires prélèvent un pourcentage sur chaque transaction, tandis que d’autres proposent des abonnements ou des frais fixes.
Pour obtenir un TPE, adressez-vous à votre banque ou à un prestataire spécialisé dans les solutions de paiement.
Faites plusieurs demandes et comparez les prix, les éventuels frais de location, les commissions et les services proposés afin de choisir la solution la plus adaptée à votre activité.
Tableau récapitulatif : l'essentiel à retenir sur le lecteur de carte bancaire
| Nom | Terminal de paiement électronique (TPE) |
|---|---|
| Objectif | Permettre d’accepter les paiements électroniques |
| Utilisateurs | Commerces, restaurants, taxis, hôtels, artisans, indépendants, associations |
| Types de TPE | Fixe, mobile, sans contact, connecté à un smartphone ou à une tablette |
| Moyens de paiement | Carte à puce, sans contact, smartphone, montre connectée |
| Fonctionnement | Lecture de la carte, authentification, vérification bancaire et acceptation ou refus |
| Technologies | Puce électronique, NFC, Internet, Wi-Fi, 4G/5G, réseau bancaire |
| Sécurité | Code PIN, chiffrement, authentification et détection des transactions suspectes |
| Avantages | Rapidité, praticité, sécurité et réduction de l’utilisation des espèces |
| Limites | Coût, dépendance au réseau ou à l’électricité, risques de fraude |
| Prix | Dépend du modèle, de l’achat ou de la location et des commissions |